রেওয়ামিল শুদ্ধিকরণ ও ভুল সংশোধনী দাখিলা
1. একটি কোম্পানির হিসাব বই বন্ধ এবং রেওয়ামিল মিলানোর জন্য অনিশ্চিত হিসাব খোলার পর নিম্নোক্ত ভুলগুলো চিহ্নিত করা হয়:
ক্রমিক নং: | ভুলসমূহ |
(১) | ১,০০০ টাকা কমিশন প্রাপ্তি কমিশন হিসাবে ডেবিট করা হয়েছে। |
(২) | আসবাবপত্র বিক্রয় ১,৫০০ টাকা বিক্রয় হিসাবে ক্রেডিট করা হয়েছে। |
(৩) | ২০০ টাকা বাট্টামঞ্জুর নগদান বই থেকে বাট্টা হিসাবে স্থানান্তর করা হয়নি। |
(৪) | বেতন পরিশোধ ৫,০০০ টাকা বেতন খরচ হিসাবে ডেবিট এবং রহিম হিসাবেও ডেবিট করা হয়েছে। |
(৫) | Y এর নিকট হতে ৪,০০০ টাকার পণ্য ক্রয়, ক্রয় জাবেদায় লেখা হয়েছে কিন্তু পাওনাদার খতিয়ানে Y হিসাবে স্থানান্তর করা হয়নি। |
(৬) | মালিক ব্যক্তিগত প্রয়োজনে ২,৫০০ টাকার পণ্য নেন যা বিবিধ খরচ হিসাবে ডেবিট করা হয়েছে। |
দুই দিকের ভুল চিহ্নিত করে এর পরিমাণ নির্ণয় কর।
এক দিকের ভুলগুলোর জন্য প্রয়োজনীয় সংশোধনী জাবেদা দাখিলা দাও।
অনিশ্চিত হিসাব তৈরি কর, মনে কর অনিশ্চিত হিসাবের ক্রেডিট জের ১০,৮০০ টাকা।

Ai এর মাধ্যমে

১০ লক্ষ+ প্রশ্ন ডাটাবেজ

প্র্যাকটিস এর মাধ্যমে নিজেকে তৈরি করে ফেলো
উত্তর দিবে তোমার বই থেকে ও তোমার মত করে।

সারা দেশের শিক্ষার্থীদের মধ্যে নিজের অবস্থান যাচাই
৩১ ডিসেম্বর তারিখে শিহাব ট্রেডার্স-এর বইতে রেওয়ামিল তৈরি করার পূর্বে নিম্নলিখিত অশুদ্ধিগুলো ধরা পড়ে:
১. জনাব রহিমের নিকট হতে প্রাপ্ত ১২,০০০ টাকা জনাব হাবিবের হিসাব খাতে ক্রেডিট করা হয়েছে।
২.মালিক কর্তৃক ৫,০০০ টাকার পণ্য উত্তোলন বিক্রয় বইতে লিপিবদ্ধ হয়েছে।
৩. জনাৰ কাজলের নিকট বাকিতে পণ্য বিক্রয় ৮,০০০ টাকা ভুলবশত বহিঃফেরত বইতে লিপিবদ্ধ করা হয়েছে।
৪. বাকিতে পণ্য ক্রয় ৫,০০০ টাকা ভুলবশত বিক্রয় বইতে লিপিবদ্ধ করা হয়েছে।
২০২৩ সালের ৩১ ডিসেম্বর তারিখে ইমন এন্টারপ্রাইজ এর হিসাব বইতে রেওয়ামিল তৈরি করার পূর্বে নিম্নলিখিত ভুলগুলো ধরা পড়ে:
( ১) জনাব আমানের নিকট হতে প্রাপ্ত ১২,০০০ টাকা জনাব জামানের হিসাব খাতে ক্রেডিট করা হয়েছে।
(২ ) ইমন কর্তৃক ৬,০০০ টাকার পণ্য উত্তোলন বিক্রয় বহিতে লিপিবদ্ধ করা হয়েছে।
(৩) জনাব আলমের নিকট বাকীতে পণ্য বিক্রয় ৮,০০০ টাকা ভুলবশত ক্রয় ফেরত বইতে লিপিবদ্ধ করা হয়েছে।
৪) সালামের নিকট হতে ধারে ১০,০০০ টাকার পণ্য ক্রয় ভুলবশত বিক্রয় বইতে লিপিবদ্ধ করা হয়েছে।
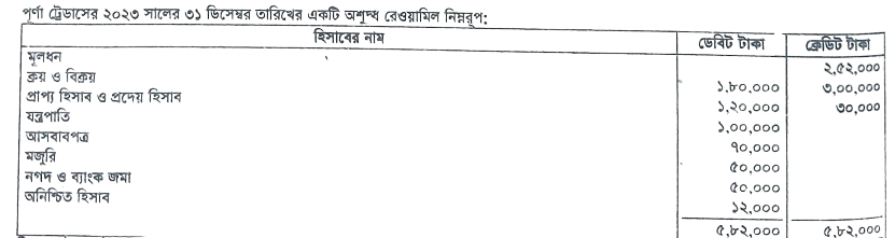 হিসাব বই যাচাই করে নিম্নলিখিত ভুলগুলো পাওয়া গেল: (১) ক্রয় হিসাবের যোগফল ৮,০০০ টাকা বেশি দেখানো হয়েছে। (২) যন্ত্রপাতির সংস্থাপন ব্যয় ৭,০০০ টাকা মজুরির অন্তর্ভুক্ত করা হয়েছে। (৩) প্রদেয় হিসাব পরিশোধ ১০,০০০ টাকা ভুলক্রমে প্রদেয় হিসাবে ক্রেডিট করা হয়েছে। (৪) আসবাবপত্র বিক্রয় ৫,০০০ টাকা বিক্রয় হিসাবে ক্রেডিট করা হয়েছে।
লিপটন ট্রেডার্সের হিসাব বইতে রেওয়ামিল তৈরি করার পর নিম্নলিখিত ভুলগুলি ধরা পড়ে:
(i) আসবাবপত্র ক্রয় ২০,০০০ টাকা ভুলক্রমে ক্রয় হিসাবে লিখা হয়েছে। (ii) রহিম থেকে প্রাপ্ত ৫,০০০ টাকা তার হিসাবে ডেবিট করা হয়েছে।
(iii) যন্ত্রপাতি বিক্রয় ১৭,০০০ টাকা, বিক্রয় হিসাবে লিপিবদ্ধ হয়েছে।
(iv) ক্রয় হিসাবের যোগফল ১,১০০ টাকা বেশি দেখানো হয়েছে।

