একধাপ ও বহুধাপ আয় বিবরনী
1.
সান কোম্পানি লি. প্রতিটি ১০ টাকা মূল্যের ৩০,০০০ শেয়ার নিয়ে নিবন্ধিত হয়। ৩১ ডিসেম্বর ২০২২ তারিখে কোম্পানির রেওয়ামিলটি নিম্নরূপ:
সান কোম্পানি লি.
রেওয়ামিল
৩১ ডিসেম্বর, ২০২২
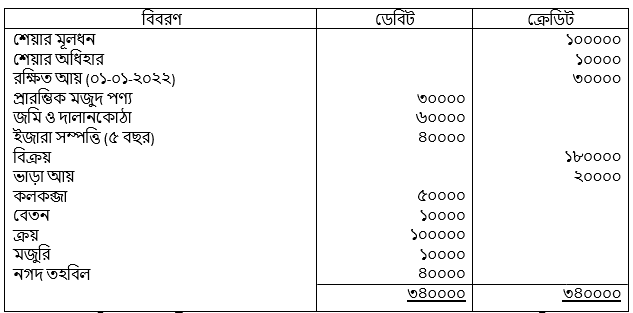
অন্যান্য তথ্যাবলি: (১) সমাপনী মজুদ, পণ্যের মূল্য ২০,০০০ টাকা; (২) ১০,০০০ টাকার একটি নতুন কলকব্জা ০১-০৭-২০২২ তারিখে ক্রয় করা হলো যার সংস্থাপন ব্যয় ৫,০০০ টাকা মজুরির মধ্যে অন্তর্ভুক্ত রয়েছে; (৩) কলকজার উপর ১০% হারে অবচয় ধার্য করতে হবে; (৪) আয়কর সঞ্চিতি ১০,০০০ টাকা সংরক্ষণ কর।
কলকব্জার অবচয়ের পরিমাণ নির্ণয় কর।।
বিশদ আয় বিবরণী প্রস্তুত কর।
বছর শেষে মোট সম্পদের পরিমাণ নির্ণয় কর।

Ai এর মাধ্যমে

১০ লক্ষ+ প্রশ্ন ডাটাবেজ

প্র্যাকটিস এর মাধ্যমে নিজেকে তৈরি করে ফেলো
উত্তর দিবে তোমার বই থেকে ও তোমার মত করে।

সারা দেশের শিক্ষার্থীদের মধ্যে নিজের অবস্থান যাচাই
নিকি রিপেয়ারিং সার্ভিস লিমিটেড এর ৩১ ডিসেম্বর ২০২১ সালের রেওয়ামিল নিম্নের প্রদত্ত হলো :
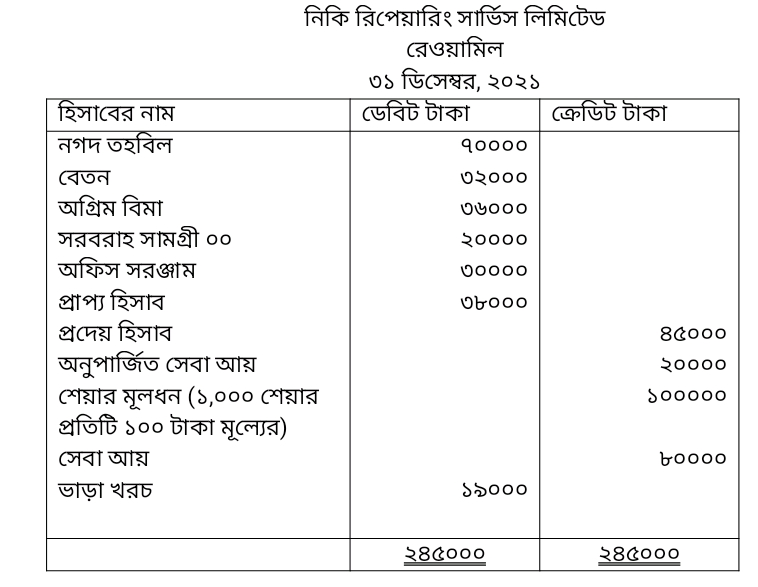
সমন্বয়সমূহ : (১) ৫,০০০ টাকার সরবরাহ সামগ্রী ব্যবহার করা হয়েছে; (২) ১২ বছরের জন্য বিমা পলিসি নেওয়া হয়েছে; (৩) অনুপার্জিত সেবা আয়ের ১৫,০০০ টাকা উপার্জিত হয়েছে; (৪) অফিস সরঞ্জামের আয়ুষ্কাল পাঁচ বছর। আয়ুষ্কাল শেষে কোনো ভগ্নাবশেষ মূল্য থাকবে না; (৫) প্রাপ্য হিসাবের ৩,০০০ টাকা আদায়যোগ্য নয়।
স্টার কোম্পানি লিমিটেড-এর অনুমোদিত মূলধনের পরিমাণ ১০,০০,০০০ টাকা। এই মূলধন প্রতিটি ১০ টাকা মূল্যের ১,০০,০০০ সাধারণ শেয়ারে বিভক্ত। ২০১৫ সালের ৩১ ডিসেম্বর তারিখে প্রস্তুতকৃত রেওয়ামিল নিম্নে প্রদত্ত হলো-
স্টার কোম্পানি লিমিটেড
রেওয়ামিল
৩১ ডিসেম্বর, ২০১৫
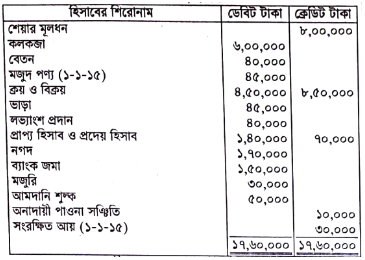 সমন্বয়সমূহ : ১. সমাপনী মজুদ পণ্য ১,৪০,০০০ টাকায় মূল্যায়ন করা হয়। ২. কলকব্জার ওপর ১০% অবচয় ধরতে হবে । (১,০০,০০০ টাকার কলকব্জা ৩০- ০৫-২০১৫ তারিখে ক্রয় করা হয়। ৩. প্রতি মাসে ভাড়া প্রদানের হার ৫,০০০ টাকা। ৪. প্রাপ্য হিসাবের ৫,০০০ টাকা আদায়যোগ্য নয়: অনাদায়ী পাওনা সঞ্চিতি ৮,০০০ টাকা রাখতে হবে ।
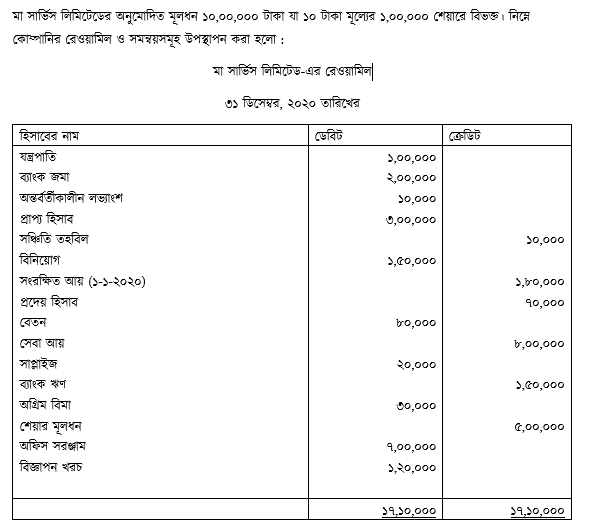 অন্যান্য তথ্যাবলি : (i) চলতি বছরে সাপ্লাইজ বাবদ খরচ হয়েছে ১৫,০০০ টাকা; (ii) অগ্রিম বিমার ১৫,০০০ টাকার মেয়াদ উত্তীর্ণ হয়েছে; (iii) বিনিয়োগের সুদ অনাদায়ি আছে ৫,০০০ টাকা; (iv) অফিস সরঞ্জামের ওপর ১০% হারে অবচয় ধার্য করতে হবে; (v) শেয়ার প্রতি ২ টাকা করে লভ্যাংশ ঘোষণা করতে হবে ।
রাবেয়া লিঃ
রেওয়ামিল
৩১ ডিসেম্বর, ২০২৩
হিসাবের নাম | ডেবিট টাকা | ক্রেডিট টাকা |
শেয়ার মূলধন (৮০,০০০ শেয়ার) | ৮০,০০০ | |
১২% ঋণপত্র (৩০-০৬-২০২৩) | ২,০০,০০০ | |
কলকজা ও যন্ত্রপাতি | ৮,৬০,০০০ | |
প্রারম্ভিক মজুদ পণ্য | ১,৭৫,০০০ | |
পণ্য ক্রয় ও পণ্য বিক্রয় | ৪,৫০,০০০ | ৮,৯০,০০০ |
পণ্য ফেরত | ১৫,০০০ | ১০,৫০০ |
আমদানি শুল্ক | ৫০,০০০ | |
সাধারণ খরচ | ২০,০০০ | |
বেতন খরচ | ১,২০,০০০ | |
ভাড়া খরচ | ৪৫,০০০ | |
অনাদায়ী পাওনা ও অনাদায়ী পাওনা সঞ্চিতি | ১৫,০০০ | ১২,০০০ |
প্রাপ্য হিসাব ও প্রদেয় হিসাব | ১,৫০,০০০ | ৮০,০০০ |
নগদ তহবিল | ১৪,০০০ | |
আন্তঃ পরিবহণ | ১,০০০ | |
১০% বিনিয়োগ (০১-০৭-২০২২) | ৮০,০০০ | |
বাট্টা | ২,০০০ | ৪,৫০০ |
মোটঃ | ১৯,৯৭,০০০ | ১৯,৯৭,০০০ |
সমন্বয়সমূহ:
(১) সমাপনী মজুদ পণ্য ২,২০,০০০ টাকা মূল্যায়ন করা হয়েছে; যার মধ্যে ৬,০০০ টাকার অব্যবহৃত মনিহারি অন্তর্ভুক্ত রয়েছে।
(২) ভাড়া প্রদানের মাসিক হার ৩,৫০০ টাকা।
(৩) অনাদায়ী পাওনা সঞ্চিতি ৪,০০০ টাকা দ্বারা বৃদ্ধি করতে হবে।
(৪) ধারে পণ্য ক্রয় ২০,০০০ টাকা হিসাবভুক্ত হয়নি।
(৫) কলকব্জা ও যন্ত্রপাতির উপর ১০% অবচয় ধার্য করতে হবে।

